La crisis industrial suma nuevos conflictos en distintas provincias. Multinacionales y empresas nacionales reducen o abandonan la producción local, mientras crecen los reclamos sindicales para defender los puestos de trabajo. La apertura comercial, la caída del consumo y las dificultades para sostener la actividad profundizan el deterioro de la industria y encienden alarmas en las economías regionales.
La industria argentina atraviesa un escenario cada vez más complejo. En las últimas semanas, el cierre de establecimientos, los despidos y la reducción de líneas de producción volvieron a poner en primer plano las consecuencias de la crisis sobre el entramado productivo y el empleo. Un relevamiento exhaustivo recorre cierres de plantas, despidos masivos y paralizaciones fabriles en San Luis, Córdoba, Buenos Aires, Santa Fe y Tierra del Fuego. El impacto de los productos importados subsidiados trae la devastación en comunidades de escala local y las batallas de los trabajadores en defensa del empleo. El modelo económico empuja decisiones empresariales, detrás de ellas hay trabajadores que pierden su fuente de ingresos, familias que ven amenazada su estabilidad y localidades cuya actividad económica depende, en buena medida, de una fábrica.
Los casos recientes de Stanley Black & Decker, Electrolux y BASF muestran distintas expresiones de un mismo problema: empresas que reducen su presencia productiva en el país, trasladan parte de su abastecimiento al exterior o ajustan sus estructuras frente a un mercado interno debilitado.
El fenómeno no se limita a una empresa ni a una provincia. Según un relevamiento del Centro de Economía Política Argentina (CEPA), entre enero de 2024 y el 5 de noviembre de 2026 se registraron al menos 953 casos de conflictividad laboral en el país. El 65,3% correspondió al sector industrial, con especial impacto en las ramas textil, alimenticia, metalúrgica y siderúrgica. Las pequeñas y medianas empresas concentraron el 41% de los casos relevados.
En cuestión de semanas, la acumulación de cierres definitivos de plantas, suspensiones de turnos, despidos en masa e intentos de desguace patrimonial han encendido las alarmas en el movimiento obrero y en las economías regionales. Lejos de constituir episodios aislados o reestructuraciones marginales, las decisiones adoptadas por multinacionales y firmas nacionales reflejan un cambio estructural: el repliegue de la producción local en favor de la importación de bienes terminados, sustentado en la apertura comercial, la caída del consumo interno y una severa asfixia financiera.
La dimensión del problema también aparece en los indicadores oficiales. De acuerdo con el INDEC, la producción industrial manufacturera cayó un 3,2% interanual en agosto de 2026 y acumuló una baja del 2,7% durante los primeros ocho meses del año. En ese mismo mes, la utilización de la capacidad instalada fue del 58,5%. Es decir, una parte importante de la capacidad productiva de las fábricas permaneció sin utilizar.
Cierres y despidos: el impacto en las provincias
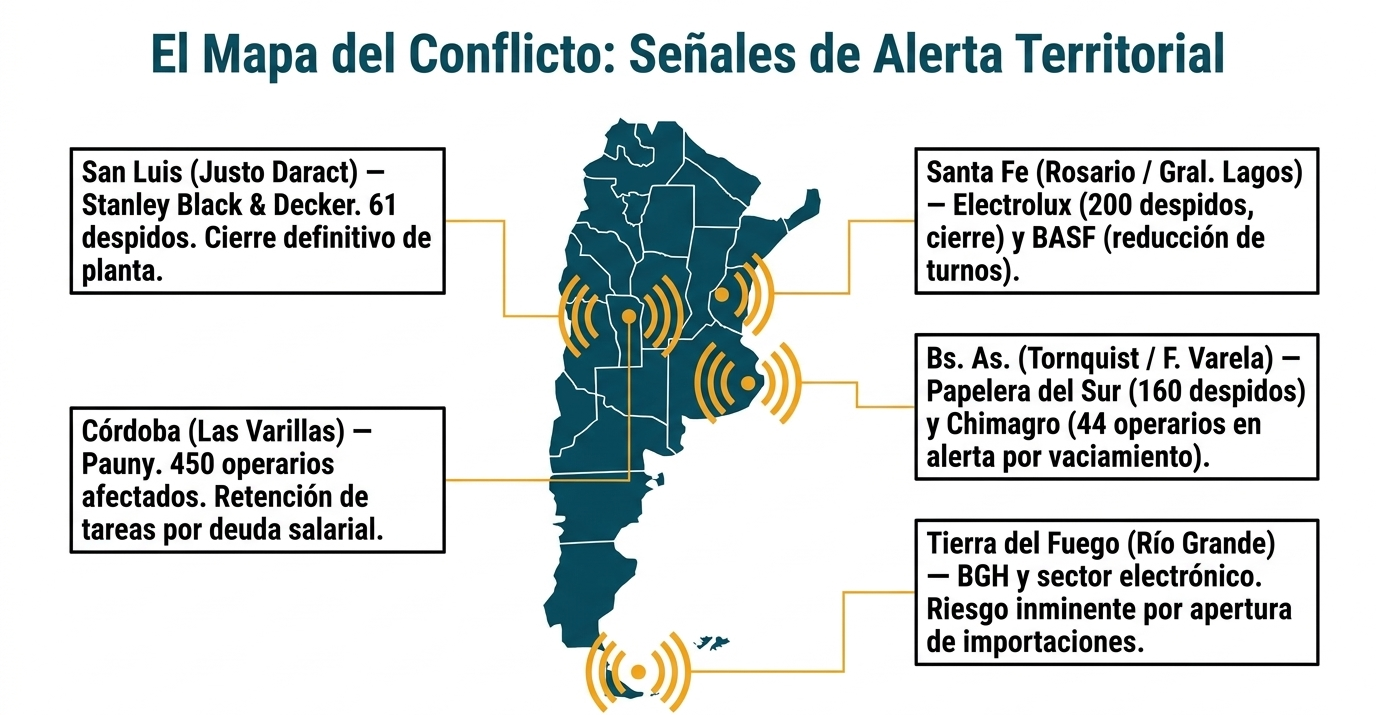
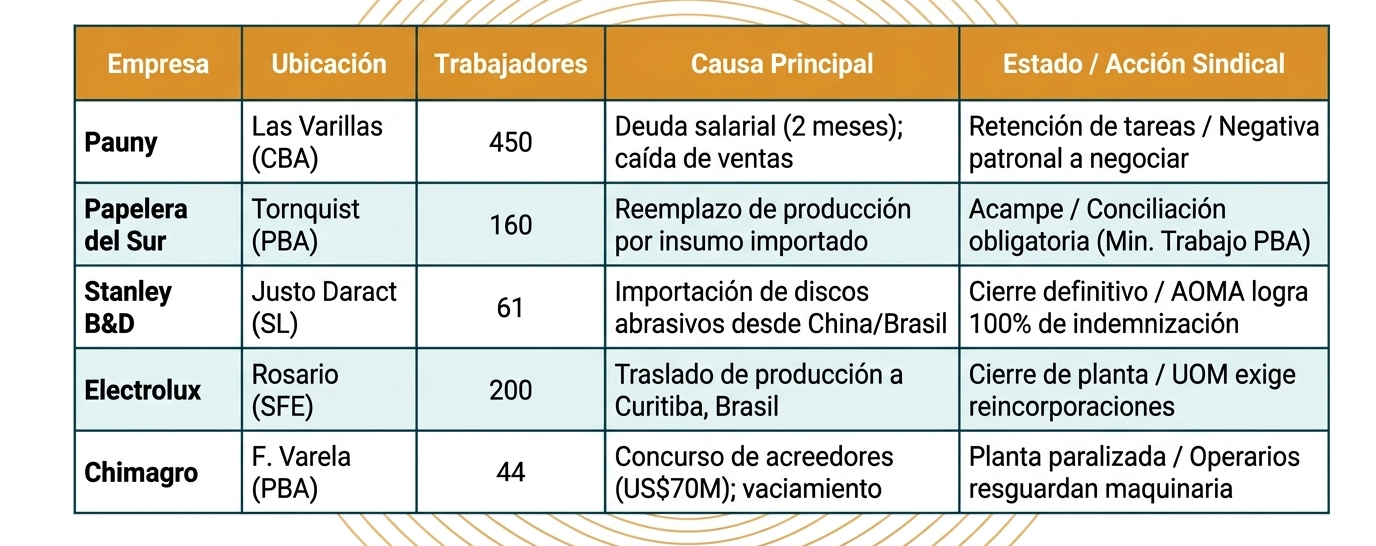
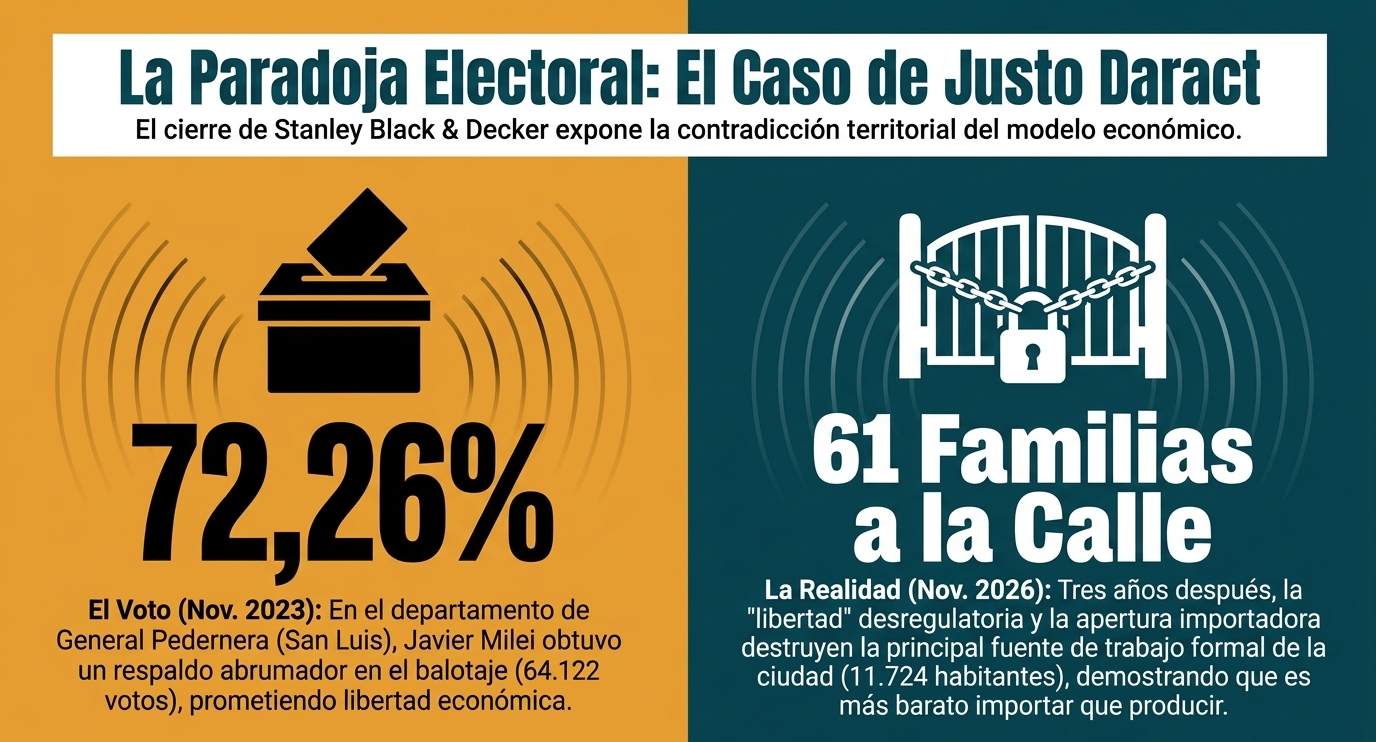
Uno de los casos más recientes es el de Stanley Black & Decker, que confirmó el cierre de su planta de Justo Daract, en San Luis, dedicada a la fabricación de discos abrasivos. La decisión dejó a 61 trabajadores sin empleo y puso fin a una actividad industrial que tenía una trayectoria de más de una década bajo el control de la multinacional estadounidense.
La empresa argumentó que los cambios en las condiciones del mercado argentino llevaron a revisar la viabilidad de las operaciones. También informó que la producción será transferida a un tercero especializado y que continuará comercializando sus productos en el país.
La decisión expone una situación que genera preocupación entre los trabajadores y las organizaciones sindicales: una compañía puede mantener su presencia comercial en Argentina, pero dejar de producir localmente y abastecerse mediante otros proveedores. Para la localidad, el cierre no significa solamente la pérdida de 61 puestos de trabajo. También implica menos actividad para comercios, servicios y proveedores vinculados a la planta.
En Rosario, la situación de Electrolux volvió a encender las alarmas del movimiento obrero. La multinacional anunció el cierre de su planta y el abandono de la fabricación local de electrodomésticos, con alrededor de 200 trabajadores afectados por los despidos comunicados. La empresa prevé abastecer el mercado argentino mediante productos fabricados en el exterior, principalmente en Brasil.
La Unión Obrera Metalúrgica (UOM) cuestionó la decisión y reclamó preservar los puestos de trabajo. Tras la intervención sindical, se dictó la conciliación obligatoria, que suspendió provisoriamente los efectos de los despidos y abrió una instancia de negociación. El gremio sostiene que el conflicto no puede reducirse a una discusión indemnizatoria: está en juego la continuidad de la producción nacional y de una planta que durante años fue parte del entramado industrial rosarino.
Otro caso es el de BASF, en General Lagos, Santa Fe. La compañía redujo un turno de producción en su división de Dispersiones y Resinas, que provee insumos para las industrias de pinturas, impermeabilizantes y adhesivos. La medida derivó en la salida de 13 trabajadores mediante retiros voluntarios, en un contexto de menor actividad.
Aunque las situaciones son diferentes, los tres casos muestran cómo el deterioro industrial se expresa en cierres definitivos, reducción de turnos y pérdida de puestos de trabajo. También ponen en discusión qué sucede con las capacidades productivas construidas durante años cuando las empresas deciden reemplazar fabricación local por abastecimiento externo.
Apertura importadora y caída del consumo
La situación de la industria no responde a una única causa. La apertura de las importaciones, la caída del consumo interno, los costos de producción, las dificultades de financiamiento y las decisiones empresariales se combinan en un escenario que golpea a distintas ramas de actividad.
Uno de los principales cuestionamientos de las organizaciones sindicales y empresarias es la desigualdad de condiciones entre los productos fabricados en el país y los que ingresan desde el exterior. En algunos sectores, las empresas encuentran más conveniente importar bienes terminados que sostener sus propias líneas de producción. El resultado puede ser una transformación del negocio comercial, pero también la pérdida de puestos industriales y de proveedores locales.
A esto se suma la debilidad de la demanda interna. Cuando los salarios pierden capacidad de compra y las familias restringen sus gastos, se reduce la venta de bienes durables, maquinaria, indumentaria y otros productos manufacturados. Las fábricas trabajan por debajo de su capacidad y enfrentan mayores dificultades para sostener sus estructuras de costos.
La industria textil ofrece una muestra contundente de este deterioro. Según el informe presentado por la Fundación Pro Tejer en ProTextil 2026, la producción del sector cayó un 20,8% interanual durante los primeros ocho meses del año y un 33,9% respecto de 2023. La utilización de la capacidad instalada se ubicó en un promedio del 40,6%.
En la cadena textil, de indumentaria y calzado, entre diciembre de 2023 y julio de 2026 se perdieron 28.818 puestos de trabajo registrados. La cantidad de empleadores industriales también se redujo en 1.090.
Estos números muestran que la crisis no se limita a establecimientos puntuales. Afecta a cadenas productivas completas, integradas por fábricas, talleres, proveedores, distribuidores y comercios. Cuando una parte de esa estructura se debilita, las consecuencias se trasladan al resto.
La resistencia de los trabajadores y el reclamo sindical
Frente a los cierres y los despidos, los trabajadores y sus organizaciones gremiales despliegan distintas estrategias para defender el empleo y sus derechos. Las movilizaciones, las presentaciones ante las autoridades laborales y las negociaciones por la continuidad de las fuentes de trabajo forman parte de una conflictividad que se extiende por distintas regiones del país.
En Justo Daract, la Asociación Obrera Minera Argentina (AOMA) intervino para garantizar que los trabajadores recibieran las indemnizaciones correspondientes. En Rosario, la UOM reclama que se revierta la decisión de Electrolux y que se preserve la producción local. En ambos casos, la discusión excede el monto de una liquidación: pone en cuestión qué responsabilidad tienen las empresas con las comunidades en las que desarrollaron sus actividades durante años.
El informe del CEPA permite dimensionar la extensión de estos conflictos. De los 953 casos relevados entre enero de 2024 y los primeros días de noviembre de 2026, los despidos fueron el principal motivo de conflictividad. También aumentó la proporción de cierres, quiebras y concursos preventivos, una señal de que en numerosos casos las dificultades ya no se limitan a suspensiones temporales o reducciones de personal.
La preocupación sindical se vincula, además, con la posibilidad de que los empleos industriales formales sean reemplazados por ocupaciones más precarias, con menores ingresos y sin las mismas garantías laborales. La pérdida de un puesto de trabajo registrado no afecta solamente a quien recibe el telegrama: repercute sobre su familia y sobre toda la red económica que depende de ese ingreso.
Los casos siguen:
Papelera del Sur / Interpack S.A. (Buenos Aires): cese intempestivo en Tornquist
En el municipio bonaerense de Tornquist, la firma Interpack S.A. resolvió el cierre definitivo de Papelera del Sur, su fábrica de cartulina para envases con más de 60 años de trayectoria. La clausura dejó en la calle a 160 trabajadores. La firma llevaba dos años y medio recortando su producción nacional para pasar a importar la cartulina. El cierre amenazó con paralizar la economía de una comunidad de 7.500 habitantes hasta que el Ministerio de Trabajo de la Provincia de Buenos Aires dictó la conciliación obligatoria, intimando a la reapertura y a la reincorporación inmediata del plantel.
Chimagro S.A. / Grupo Surcos (Florencio Varela): aguinaldos en cuotas y denuncias de vaciamiento
Ubicada en Florencio Varela, la fábrica de herbicidas Chimagro S.A., adquirida hace más de un decenio por el Grupo Surcos, se encuentra completamente detenida por decisión de sus 44 trabajadores. Tras meses de percibir salarios fragmentados y el último aguinaldo abonado en seis cuotas, los operarios resolvieron parar las máquinas e iniciar guardias en los portones tras detectar intentos de retirar materia prima durante horas de la noche sin presencia de personal.
El Grupo Surcos arrastra un concurso preventivo por deudas superiores a los 70 millones de dólares, tras caer en default por un vencimiento de 500.000 dólares a fines de 2024, habiendo obtenido una prórroga judicial en Santa Fe que dilata los compromisos hasta el 8 de abril de 2027 mientras propone en el Ministerio de Trabajo retiros voluntarios al 50% de la indemnización en 10 cuotas.
La paradoja electoral de General Pedernera
El caso de Justo Daract exhibe además una dura encrucijada política. En el balotaje presidencial de noviembre de 2023, en el departamento de General Pedernera —donde se localiza Justo Daract— Javier Milei obtuvo el 72,26% de los votos (64.122 sufragios frente a los 24.615 de Sergio Massa, una diferencia de 44,5 puntos).
El director del Centro de Economía Política Argentina (CEPA), Hernán Letcher, analizó el desenlace de la planta de discos abrasivos en ese contexto regional: «¿Cómo se destruye una ciudad? Milei lo hizo de nuevo. Esta vez, en Justo Daract, San Luis. Detrás de cada despido hay una familia y una red de comercios, proveedores y servicios que también pierde actividad. El problema de fondo es que producir en Argentina cuesta más que importar productos terminados desde China.»
¿Qué industria y qué empleo para la Argentina?
El debate sobre la crisis industrial no puede limitarse a la situación financiera de cada empresa. También obliga a discutir el modelo productivo que se está configurando y el lugar que ocupa la industria nacional en el rumbo económico.
La apertura comercial puede ampliar la oferta de productos y reducir determinados precios, pero sus efectos no son iguales para todos los sectores. Cuando la competencia se produce entre economías con estructuras de costos, financiamiento, escalas productivas y políticas industriales diferentes, el resultado puede ser el desplazamiento de la producción local. Si ese proceso no encuentra alternativas de inversión y generación de empleo, la reconversión termina teniendo un costo social elevado, el proceso gubernamental de «destrucción creativa», genera solo destrucción y nula creación.
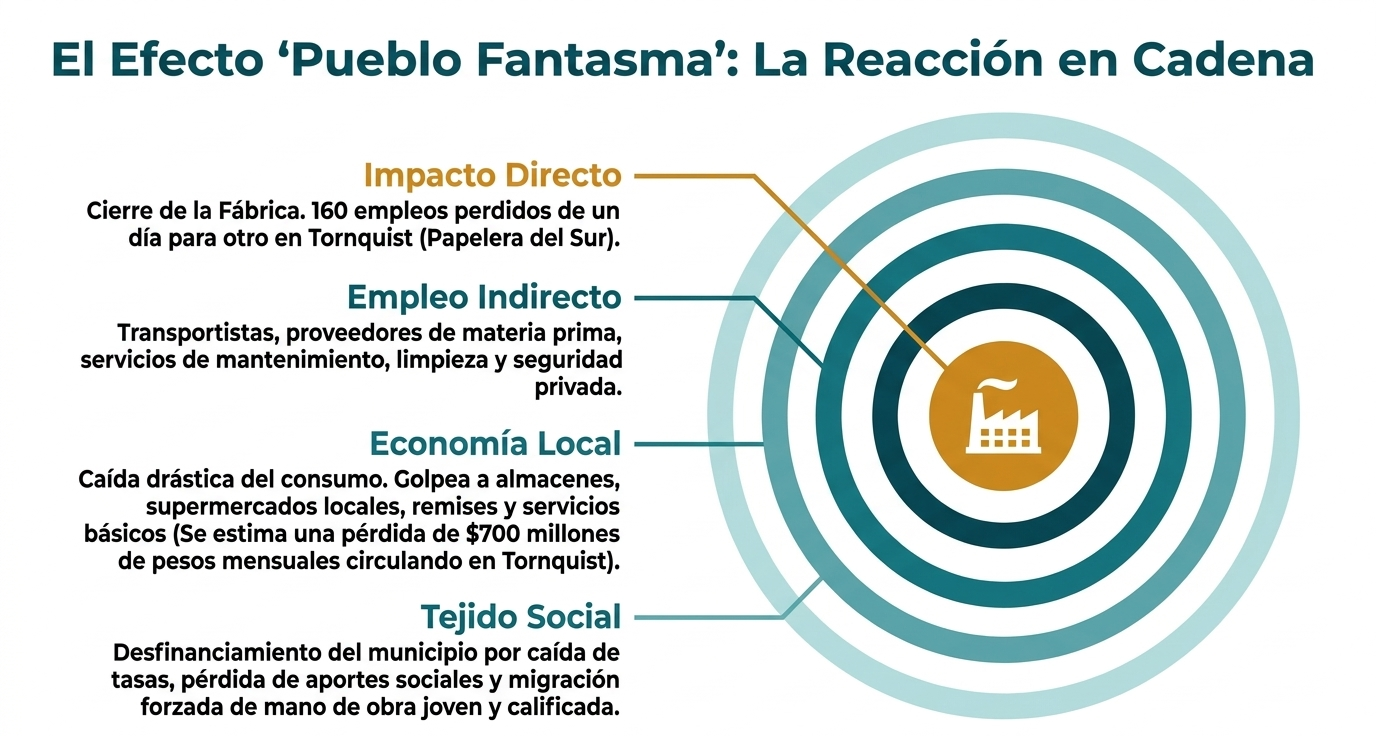
Los cierres de fábricas y los despidos registrados en distintas provincias muestran que el problema ya no es solamente una discusión entre empresarios y sindicatos. La pregunta de fondo es qué lugar tendrá la producción nacional en los próximos años. Porque cuando una fábrica cierra, no desaparecen únicamente sus puestos de trabajo: también se pierden conocimientos, experiencia, proveedores y capacidades productivas que llevaron años construir.
En ese escenario, la defensa del empleo industrial vuelve a ocupar un lugar central en la agenda sindical. La discusión no pasa solamente por cómo afrontar los despidos de hoy, sino por qué condiciones económicas y productivas necesita la Argentina para evitar que el cierre de fábricas se convierta en una característica permanente de su mercado laboral.