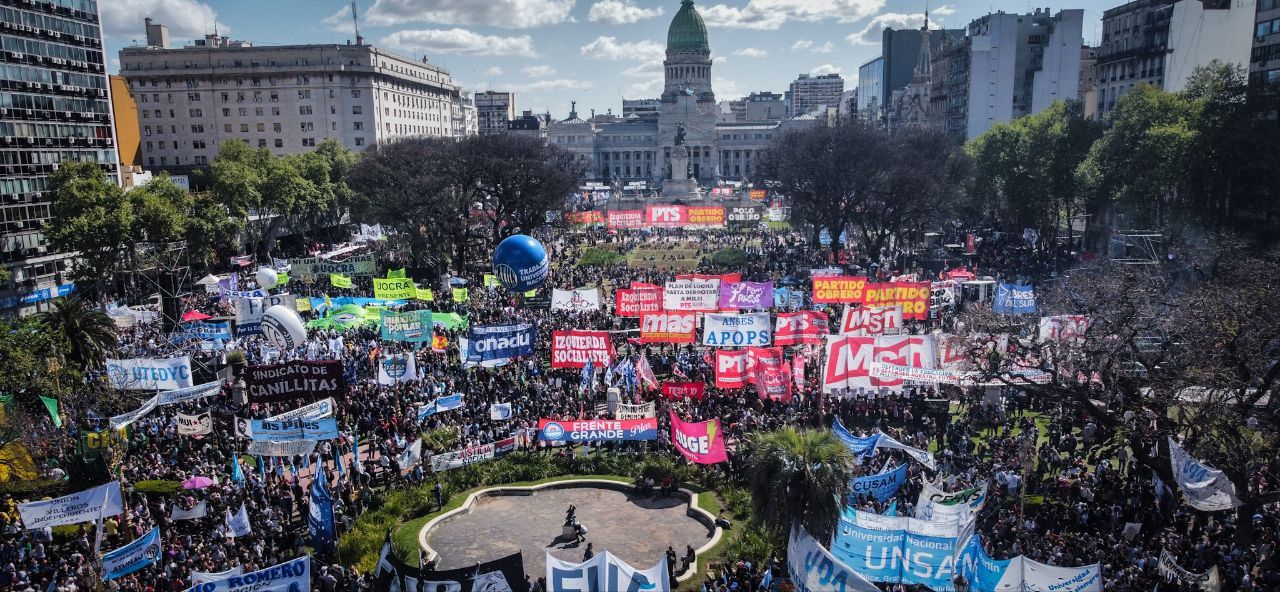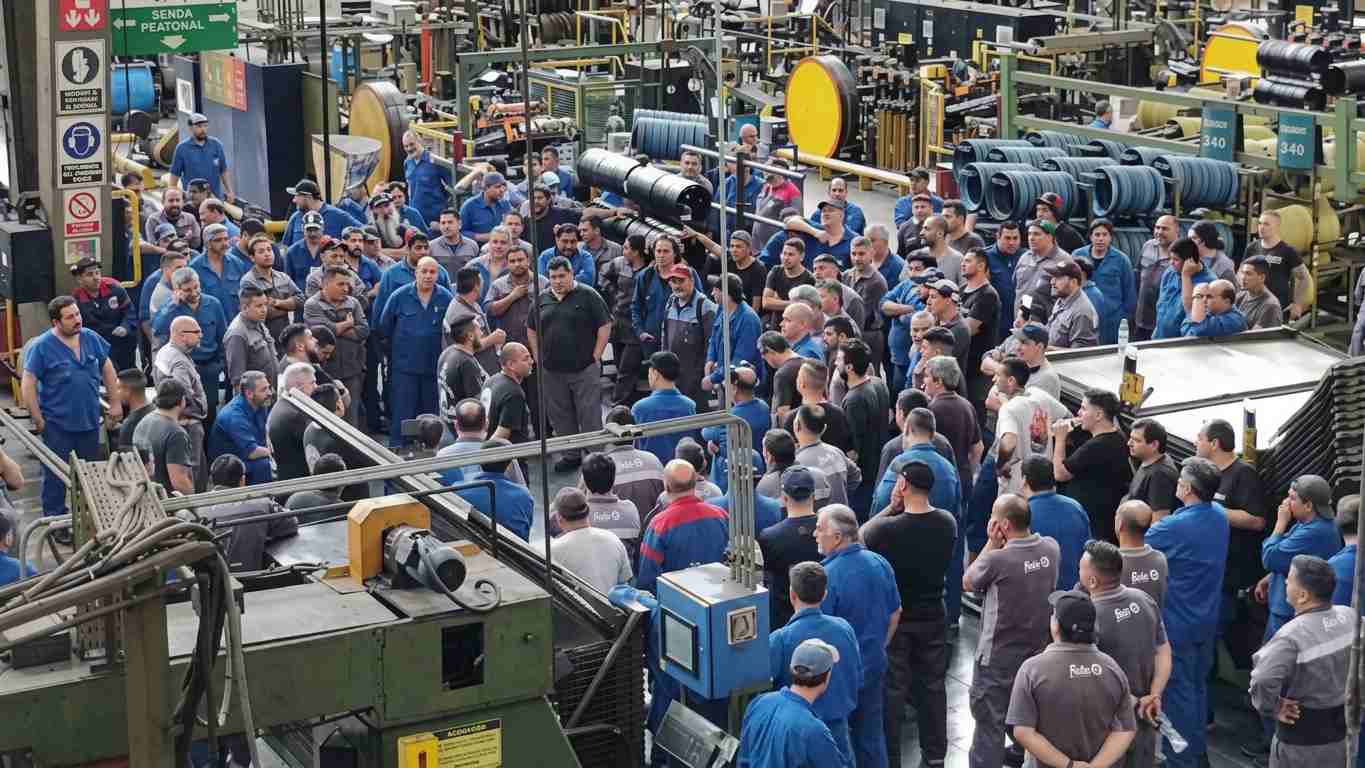
Los casos de Fate y Electrolux se suman a una serie de cierres, despidos y recortes de personal que atraviesan distintas ramas de la industria. La combinación de la política macroeconómica del gobierno de Javier Milei que combina un agresivo sesgo aperturista de las importaciones y un ajuste en los ingresos, se se mezcla con el encarecimiento operativo y un profundo desplome del consumo interno, que ha gatillado una severa ola de desmantelamiento fabril en la Argentina. Con un uso de la capacidad instalada que apenas alcanza el 58,5% y una contracción persistente en las principales ramas manufactureras. En sectores estratégicos como el neumático, la metalmecánica, los electrodomésticos y la cadena textil, la sustitución de la producción nacional por bienes importados amenaza con destruir de forma irreversible el tejido productivo y tecnológico del país, con más de 2.400 puestos de trabajo en estas áreas que se ven directamente resentidos por cierres, recortes, retiros voluntarios y despidos.
La industria argentina atraviesa un período de menor producción, capacidad ociosa y conflictos laborales. La política macroeconómica del gobierno de Javier Milei pusó en hacke a la producción local. La apertura destruye puestos de trabajo sin pausa. Según el INDEC, la manufactura cayó 3,2% interanual en agosto y la utilización de la capacidad instalada se ubicó en 58,5%. En paralelo, un relevamiento del portal De Gremiales identificó más de 2.400 puestos afectados en distintas ramas, aunque la cifra reúne despidos, cierres, retiros voluntarios y no renovaciones, y no constituye una estadística oficial de despidos.
Para dimensionar la magnitud del deterioro productivo y laboral durante el corriente año 2026, la siguiente tabla sintetiza los indicadores cuantitativos de referencia:
| Indicador Económico / Laboral | Registro Cuantitativo | Fuente |
| Caída interanual de la producción manufacturera (Agosto 2026) | -3,2% | INDEC |
| Caída acumulada de la producción manufacturera (8 meses 2026 vs. 2025) | -2,7% | INDEC |
| Uso de la capacidad instalada industrial (Agosto 2026) | 58,5% (vs. 59,6% en 2025) | INDEC |
| Caída de ventas en supermercados a precios constantes (Agosto 2026) | -3,7% (interanual) | INDEC |
| Puestos de trabajo industriales afectados | +2.400 puestos | Relevamiento De Gremiales |
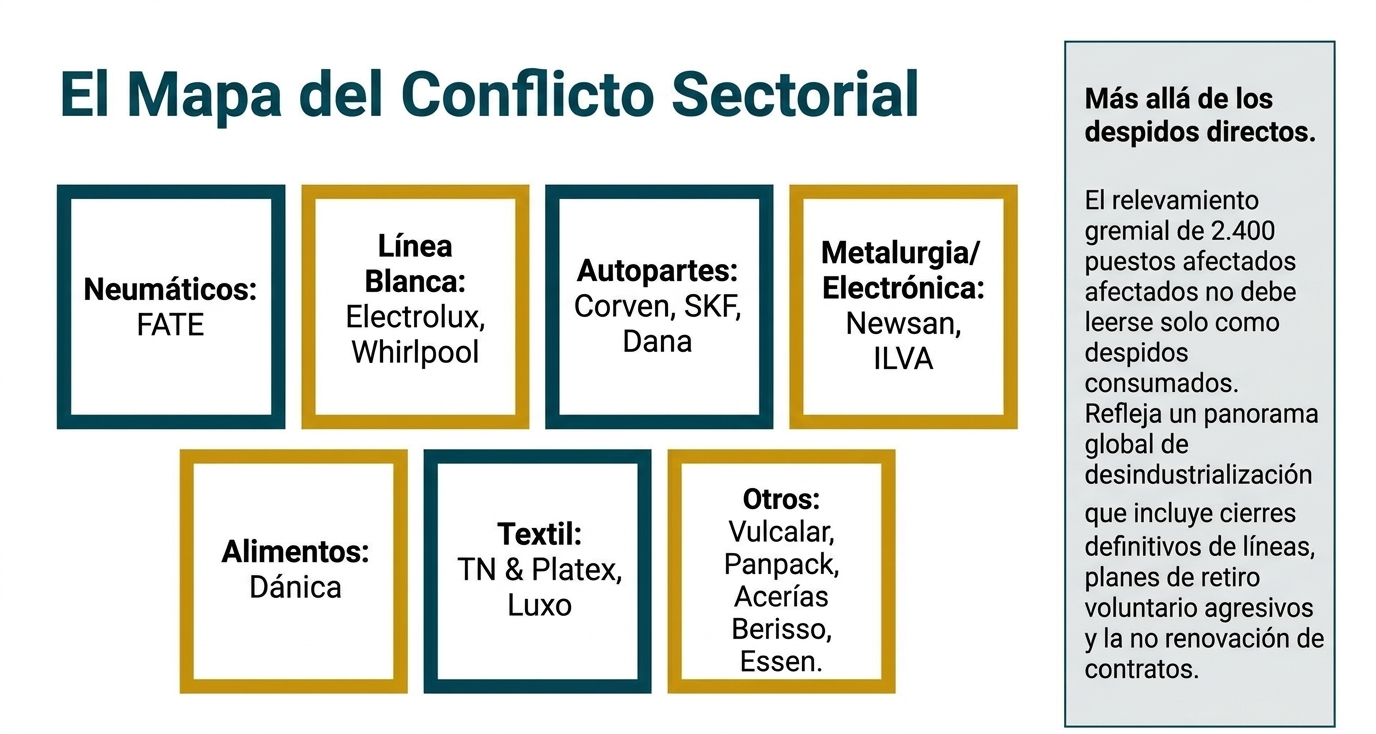
La situación del empleo industrial volvió a encender señales de alerta. En las últimas semanas, los conflictos laborales dejaron de concentrarse en algunos establecimientos puntuales y comenzaron a mostrar un escenario más extendido, con despidos, cierres de plantas, retiros voluntarios y reducción de estructuras productivas en diferentes sectores. Son 2.400 despidos y desvinculaciones en distintas ramas manufactureras. Entre las empresas mencionadas aparecen Fate, ILVA, Whirlpool, Corven, SKF, Dana, Newsan, TN & Platex, Luxo, Vulcalar, Panpack, Acerías Berisso y Essen.
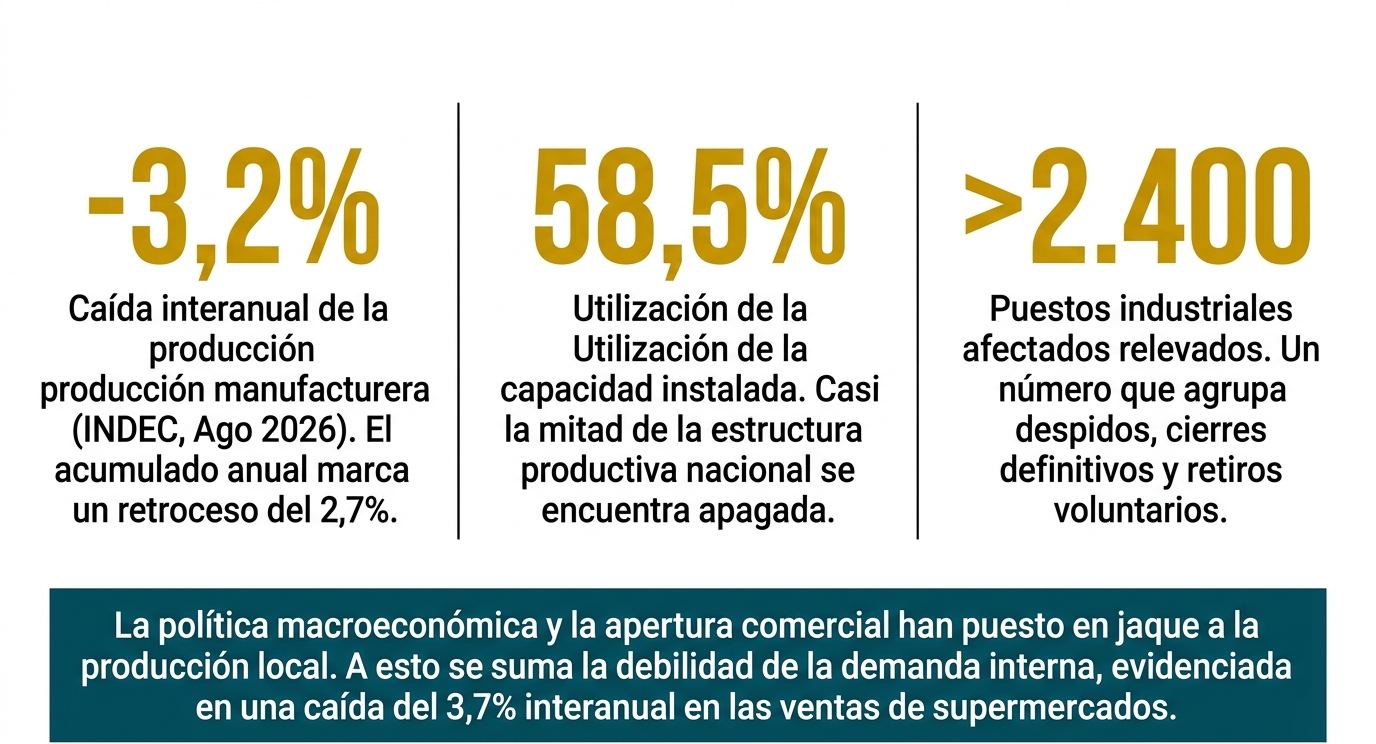
En algunos establecimientos hubo cierres definitivos, mientras que en otros se registraron recortes de personal, retiros voluntarios o no renovación de contratos. Por eso, el número debe leerse como un relevamiento de puestos afectados y no como una estadística oficial de despidos consumados, que son parte del panorama global de estos tres años de crisis y desindustrialización acelerada.
La sucesión de conflictos vuelve a colocar en el centro del debate la relación entre actividad industrial, apertura comercial, consumo interno y empleo. También plantea un interrogante de enorme dificultad por la situación estructural de la economía para las organizaciones sindicales: cómo defender los puestos de trabajo cuando las empresas avanzan con procesos de reestructuración o directamente deciden abandonar la producción local.
Fate: la Justicia ordenó pagar salarios, pero el conflicto continúa
La fábrica de neumáticos Fate, ubicada en San Fernando, sigue siendo uno de los casos más relevantes del escenario industrial. La planta dejó de producir hace 8 meses y la decisión empresarial afectó a cientos de trabajadores, en un conflicto que enfrenta a la compañía con el Sindicato Único de Trabajadores del Neumático Argentino (SUTNA).
En los últimos días, la disputa sumó una nueva resolución judicial. El Juzgado Nacional del Trabajo N.º 17 ordenó a la empresa pagar aproximadamente $1.200 millones correspondientes a salarios adeudados a unos 200 trabajadores por el período comprendido entre marzo y junio.
La medida constituye un avance en el reclamo por los ingresos pendientes, aunque no resuelve el conflicto de fondo. El SUTNA sostiene que el cierre debe considerarse un lockout patronal y cuestiona el tratamiento de las desvinculaciones. El sindicato también anunció que insistirá con sus planteos judiciales y con el reclamo por la reapertura de la fábrica.
La discusión no se limita al pago de las indemnizaciones o los salarios adeudados. También involucra el destino de una planta industrial con décadas de trayectoria, la continuidad de la producción nacional de neumáticos y la situación de los trabajadores que quedaron fuera de la actividad.
La resolución judicial permite avanzar sobre una parte de las obligaciones salariales, pero no garantiza la recuperación de los puestos de trabajo ni la puesta en funcionamiento del establecimiento.
Electrolux: indemnizaciones acordadas y una fábrica que dejó de producir
En Rosario, el cierre definitivo de la planta de Electrolux marcó otro capítulo de la crisis industrial. La multinacional sueca decidió abandonar la fabricación local de electrodomésticos de línea blanca y abastecer el mercado argentino mediante productos importados desde otras plantas del grupo.
La medida afectó directamente a 128 trabajadores afiliados a la Unión Obrera Metalúrgica (UOM) y alcanzó a casi 200 empleados si se incluye al personal administrativo.
Después de la conciliación obligatoria y de las negociaciones entre la empresa y el sindicato, los trabajadores aceptaron un acuerdo indemnizatorio que contempló el pago del 100% de los haberes correspondientes, el sueldo de octubre y una suma extraordinaria equivalente a cinco salarios.
El acuerdo permitió resolver la situación económica inmediata de los trabajadores desvinculados, pero no modificó la decisión empresarial de cerrar la planta. La UOM Rosario mantiene su reclamo para que Electrolux vuelva a producir en el país.
El caso expone una transformación que excede la discusión sobre las indemnizaciones: una empresa que continúa operando comercialmente en la Argentina, pero que deja de fabricar localmente los productos que antes abastecían parte del mercado interno.
La diferencia es importante para el análisis laboral. La continuidad de una marca o de una estructura comercial no significa necesariamente que se mantengan los puestos industriales, los proveedores ni las capacidades productivas que se desarrollaron alrededor de una fábrica.
Dánica: el cierre de una planta histórica en Llavallol
Otro caso que permite ampliar el mapa de conflictos es el cierre de la planta de Dánica en Llavallol, partido de Lomas de Zamora. La empresa Dorada S.A., perteneciente al Grupo Beltrán, anunció el cese definitivo de la actividad industrial para el 30 de septiembre.
La fábrica funcionaba desde fines de la década de 1930 y fue pionera en la producción de margarina vegetal en el país. Su cierre constituye un nuevo golpe para la actividad industrial del sur del conurbano bonaerense.
La planta ya había atravesado dos episodios anteriores de cierre o interrupción de actividades: uno en 2020 y otro a fines de 2024, cuando la producción se retomó en febrero de 2025 mediante un acuerdo que implicó una dotación de personal considerablemente menor a la original.
La empresa atribuyó la decisión a dificultades económicas, productivas y operativas que, según su explicación, impedían sostener una operación industrial viable. Desde el Sindicato de Obreros y Empleados de la Industria Aceitera de Capital Federal y Gran Buenos Aires (SOEIA), en cambio, se reclamó la intervención de las autoridades laborales y la defensa de los alrededor de 30 trabajadores que peligran su continuidad.
El caso muestra que el cierre de una fábrica no siempre ocurre de manera repentina. En ocasiones, está precedido por retiros voluntarios, presiones económicas, reducción de personal, cambios en las tareas y disminución progresiva de la actividad hasta que la continuidad de la planta queda comprometida. También pone en discusión el destino de las instalaciones y de la maquinaria, y la posibilidad de que la producción sea trasladada a otros establecimientos del mismo grupo empresario.
La industria textil: menos producción, más importaciones y pérdida de empleo
La situación del sector textil y de la indumentaria agrega otra dimensión al panorama. Según datos de la Cámara Industrial Argentina de la Indumentaria (CIAI) difundidos en octubre, las ventas en unidades cayeron 15,9% interanual durante julio y agosto, mientras que las importaciones de prendas aumentaron 54% en cantidades durante los primeros ocho meses de 2026.
La producción nacional de indumentaria registró una caída interanual del 11,4% en agosto y acumuló 14 meses consecutivos de retroceso.
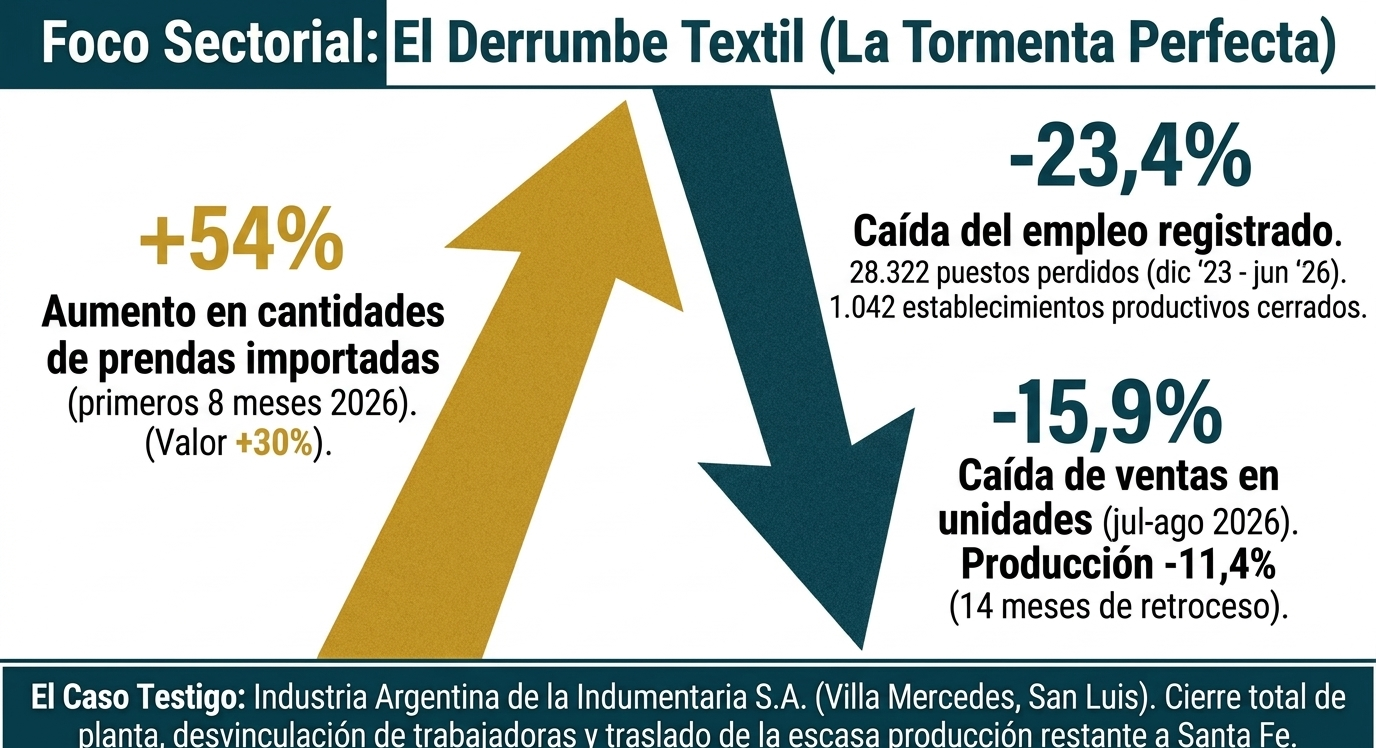
En la cadena textil, de indumentaria, cuero y calzado, la Fundación Pro Tejer relevó una pérdida de 28.322 puestos de trabajo registrados entre diciembre de 2023 y junio de 2026, equivalente a una caída de 23,4%. En el mismo período dejaron de operar 1.042 establecimientos productivos. La fabricación de prendas de vestir, cuero y calzado cayó 15,9% interanual en julio, mientras que las importaciones de indumentaria terminada aumentaron 55% en cantidades y 30% en valor en los primeros ocho meses del año.
A las dificultades sectoriales se suman casos concretos. En Villa Mercedes, San Luis, cerró la planta de Industria Argentina de la Indumentaria S.A. y se desvinculó a sus trabajadoras. La compañía resolvió concentrar la producción en su establecimiento de Santa Fe.
La caída de las ventas, el crecimiento de las importaciones y la reducción de la producción local conforman un escenario complejo para las empresas y los trabajadores del sector. Desde el ámbito empresario se señala el retroceso de la demanda interna y las dificultades para sostener la actividad. Desde las organizaciones vinculadas con la industria, se advierte sobre el impacto de la competencia externa y la pérdida de capacidades productivas.
La discusión no se reduce a la cantidad de prendas importadas. También importa conocer qué productos se fabrican localmente, cuáles dejaron de producirse, qué empresas pueden sostener inversiones y qué ocurre con los trabajadores de las plantas que reducen o interrumpen su actividad.
Los números de la actividad industrial
Los últimos datos oficiales permiten dimensionar el escenario. Según el INDEC, la producción industrial manufacturera cayó 3,2% interanual en agosto de 2026. En el acumulado de los primeros ocho meses del año, la disminución llegó al 2,7% respecto del mismo período de 2025.
Por su parte, la utilización de la capacidad instalada se ubicó en 58,5%, frente al 59,6% registrado en agosto del año anterior. El indicador mide qué proporción de la capacidad productiva disponible está siendo utilizada por las empresas manufactureras.
En otras palabras, una parte importante de la estructura industrial instalada permanece sin utilizar. Esto no significa que todas las fábricas estén paralizadas ni que la capacidad ociosa se traduzca automáticamente en despidos, pero sí refleja las dificultades para sostener los niveles de producción.
La situación también debe analizarse en relación con el consumo. En agosto, las ventas de supermercados a precios constantes cayeron 3,7% interanual, según el INDEC. La debilidad de la demanda interna constituye uno de los factores que condicionan las decisiones de producción y contratación de las empresas.
El cuadro combina, entonces, distintos elementos: menor actividad manufacturera, capacidad instalada ociosa, dificultades de consumo y un crecimiento de las importaciones en determinados sectores. Su impacto no es homogéneo: depende de la rama industrial, la escala de las empresas, sus costos, el acceso a mercados externos y las posibilidades de adaptación.
Más allá de los despidos: el impacto sobre las economías regionales
La pérdida de puestos de trabajo industriales tiene consecuencias que exceden a los trabajadores directamente afectados. Cada fábrica mantiene relaciones con proveedores, empresas de transporte, servicios de mantenimiento, comercios y otras actividades que dependen de su funcionamiento.
En Rosario, el cierre de Electrolux afecta a trabajadores y a un entramado metalúrgico que formaba parte de la actividad productiva de la región. En San Fernando, el conflicto de Fate mantiene en incertidumbre a cientos de familias y compromete la continuidad de una planta de importancia para la producción nacional de neumáticos. En Llavallol, el cierre de Dánica vuelve a poner en discusión el futuro de una instalación industrial histórica del conurbano bonaerense.
En las ciudades y localidades donde la industria tiene un peso importante, la pérdida de empleo formal también repercute sobre el consumo y la actividad comercial. Los trabajadores que pierden su puesto pueden pasar a buscar empleo en otros sectores, recurrir al cuentapropismo o aceptar ocupaciones con menores ingresos y menos derechos laborales.
Por eso, el debate no debería limitarse a la cantidad de indemnizaciones pagadas o a los puestos eliminados. También resulta necesario analizar qué posibilidades de reinserción laboral existen, qué ocurre con los proveedores y qué capacidades productivas se pierden cuando una planta deja de funcionar.
El desafío sindical y el papel del Estado
Los conflictos de Fate, Electrolux y Dánica muestran que las organizaciones sindicales enfrentan situaciones diferentes, pero con un problema común: cómo intervenir cuando la continuidad de la producción queda subordinada a decisiones empresariales de cierre o reestructuración, y a una contracción económica producto de la recesión que hace dificil sostener procesos de lucha ante la desesperación de no poder conseguir otro empleo.
En Fate, el SUTNA sostiene el reclamo por la reapertura y mantiene la disputa judicial. En Rosario, la UOM consiguió un acuerdo indemnizatorio para los trabajadores, pero continúa reclamando la recuperación de la actividad industrial. En Llavallol, el sindicato aceitero cuestionó el cierre y buscó la intervención de las autoridades provinciales.
Las estrategias sindicales pueden actuar sobre los despidos, las indemnizaciones, los salarios adeudados y las condiciones de negociación. Sin embargo, la capacidad de recuperar una planta depende también de decisiones de inversión, condiciones de mercado y políticas públicas.
En ese punto aparece una discusión central sobre el papel del Estado: qué herramientas existen para preservar el empleo industrial, cómo se interviene ante cierres de establecimientos y qué políticas pueden sostener la producción nacional frente a la competencia externa.
La conciliación obligatoria, la intervención de las autoridades laborales y los fallos judiciales son instrumentos importantes, pero no garantizan por sí solos la continuidad de una fábrica. La discusión también involucra la política industrial, el crédito, los costos de producción, la infraestructura, el mercado interno y las condiciones de competencia.
Una discusión que atraviesa a toda la industria
Los casos de Fate, Electrolux y Dánica, junto con los conflictos en textiles, autopartes, metalurgia y electrónica, permiten observar un escenario que merece un seguimiento más amplio que el de cada empresa por separado.
Los indicadores oficiales muestran una caída interanual de la producción manufacturera y un uso de la capacidad instalada inferior al 60%. Los relevamientos gremiales, por su parte, registran despidos y desvinculaciones en distintas ramas productivas.
La discusión sobre el futuro del empleo no pasa únicamente por cuántas fábricas cierran o cuántos trabajadores reciben una indemnización. También involucra qué actividades se seguirán produciendo en el país, qué empresas podrán sostener sus plantas y qué condiciones tendrán los trabajadores para conservar empleos formales y calificados. Es decir, el modelo económico aperturista y desindustrializador.
En definitiva, el interrogante que dejan estos conflictos es qué lugar ocupará la industria nacional en el esquema económico y qué consecuencias tendrá ese proceso sobre el trabajo. Porque cuando una fábrica deja de producir, no solamente se pierde un puesto laboral: también puede desaparecer una parte de la experiencia, la tecnología y las relaciones productivas que sostienen una economía local.